Defterdar, Osmanlı İmparatorluğu'nda mali işlerden sorumlu en yüksek görevlinin unvanıdır. Defterdar, devletin gelir ve giderlerini, hazineyi ve mali kayıtları yönetirdi. Divan-ı Hümayun'un üyelerinden biriydi ve sadrazamdan sonra devlet yönetimindeki en önemli görevliler arasında yer alırdı. Bu unvan, Osmanlı'dan Türkiye Cumhuriyeti'ne miras kalan nadir unvanlardan biridir; bugün Türkiye'deki il defterdarlıkları da bu geleneğin devamıdır.
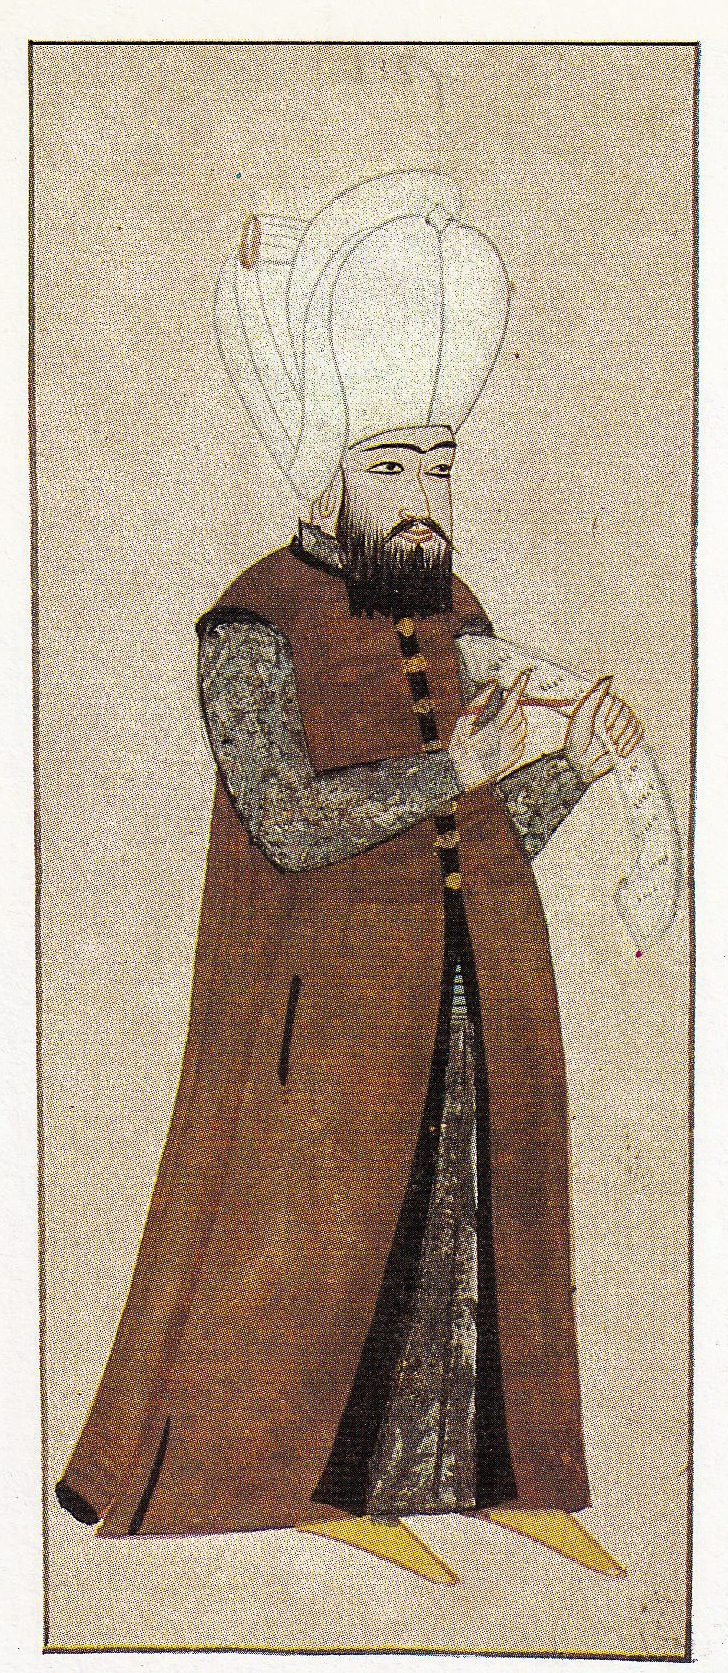
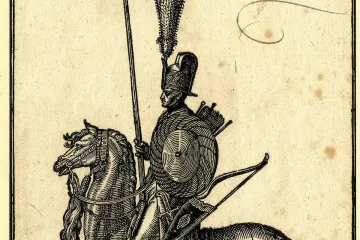
Bu yazıda defterdarlığın ortaya çıkışını, başdefterdarlık ve diğer defterdarlıkları, makamın görevlerini, öne çıkan defterdarları ve makamın 19. yüzyılda Maliye Nezareti'ne dönüşmesini anlatıyoruz. Venedik Marciana Kütüphanesi'ndeki bir albümde defterdarı gösteren resimGörsel: Wikimedia Commons, Public domain, yazar: Bilinmiyor. Dosya sayfası
Defterdarlığın ortaya çıkışı
"Defterdar" kelimesi, "defter tutan" anlamına gelir. Bu unvan, Osmanlı'dan önce İlhanlılarda ve Anadolu Selçuklularında da kullanılıyordu. Osmanlı'da defterdar unvanının ilk kez I. Bayezid döneminde kullanıldığı bilinmektedir. Ancak makamın kurumsal yapısı, II. Mehmed döneminde belirginleşti.
Fatih Sultan Mehmed'in kanunnamesi, defterdarın görevlerini ve divandaki yerini tanımlıyordu. Kanunnameye göre defterdar, padişahın hazinesinin sorumlusuydu ve divanda vezirlerden sonra yer alırdı. Defterdar, maliyeyle ilgili konularda padişaha doğrudan bilgi verebilirdi.
Ek bilgi
Osmanlı'da defterdarların önemli bir kısmı, kalemiye adı verilen bürokrat sınıfından yetişirdi. Bu kişiler, genç yaşta divan kalemlerine girerek yazı, hesap ve belge düzenleme gibi becerileri öğrenirdi. Defterdarlık, bu sınıfın ulaşabileceği en yüksek makamlardan biriydi. Bazı defterdarlar daha sonra vezirliğe ve sadrazamlığa da yükseldi.
Rumeli ve Anadolu defterdarları
Fatih döneminde tek bir defterdar varken, imparatorluğun genişlemesiyle birlikte defterdarların sayısı arttı. 15. yüzyılın sonunda Rumeli defterdarı ve Anadolu defterdarı olmak üzere iki defterdar vardı. Rumeli defterdarı, daha kıdemli olarak kabul edilir ve "başdefterdar" adıyla anılırdı. 16. yüzyılda bunlara Arap ülkelerinin mali işlerine bakan bir defterdarlık ve daha sonra başka defterdarlıklar eklendi.
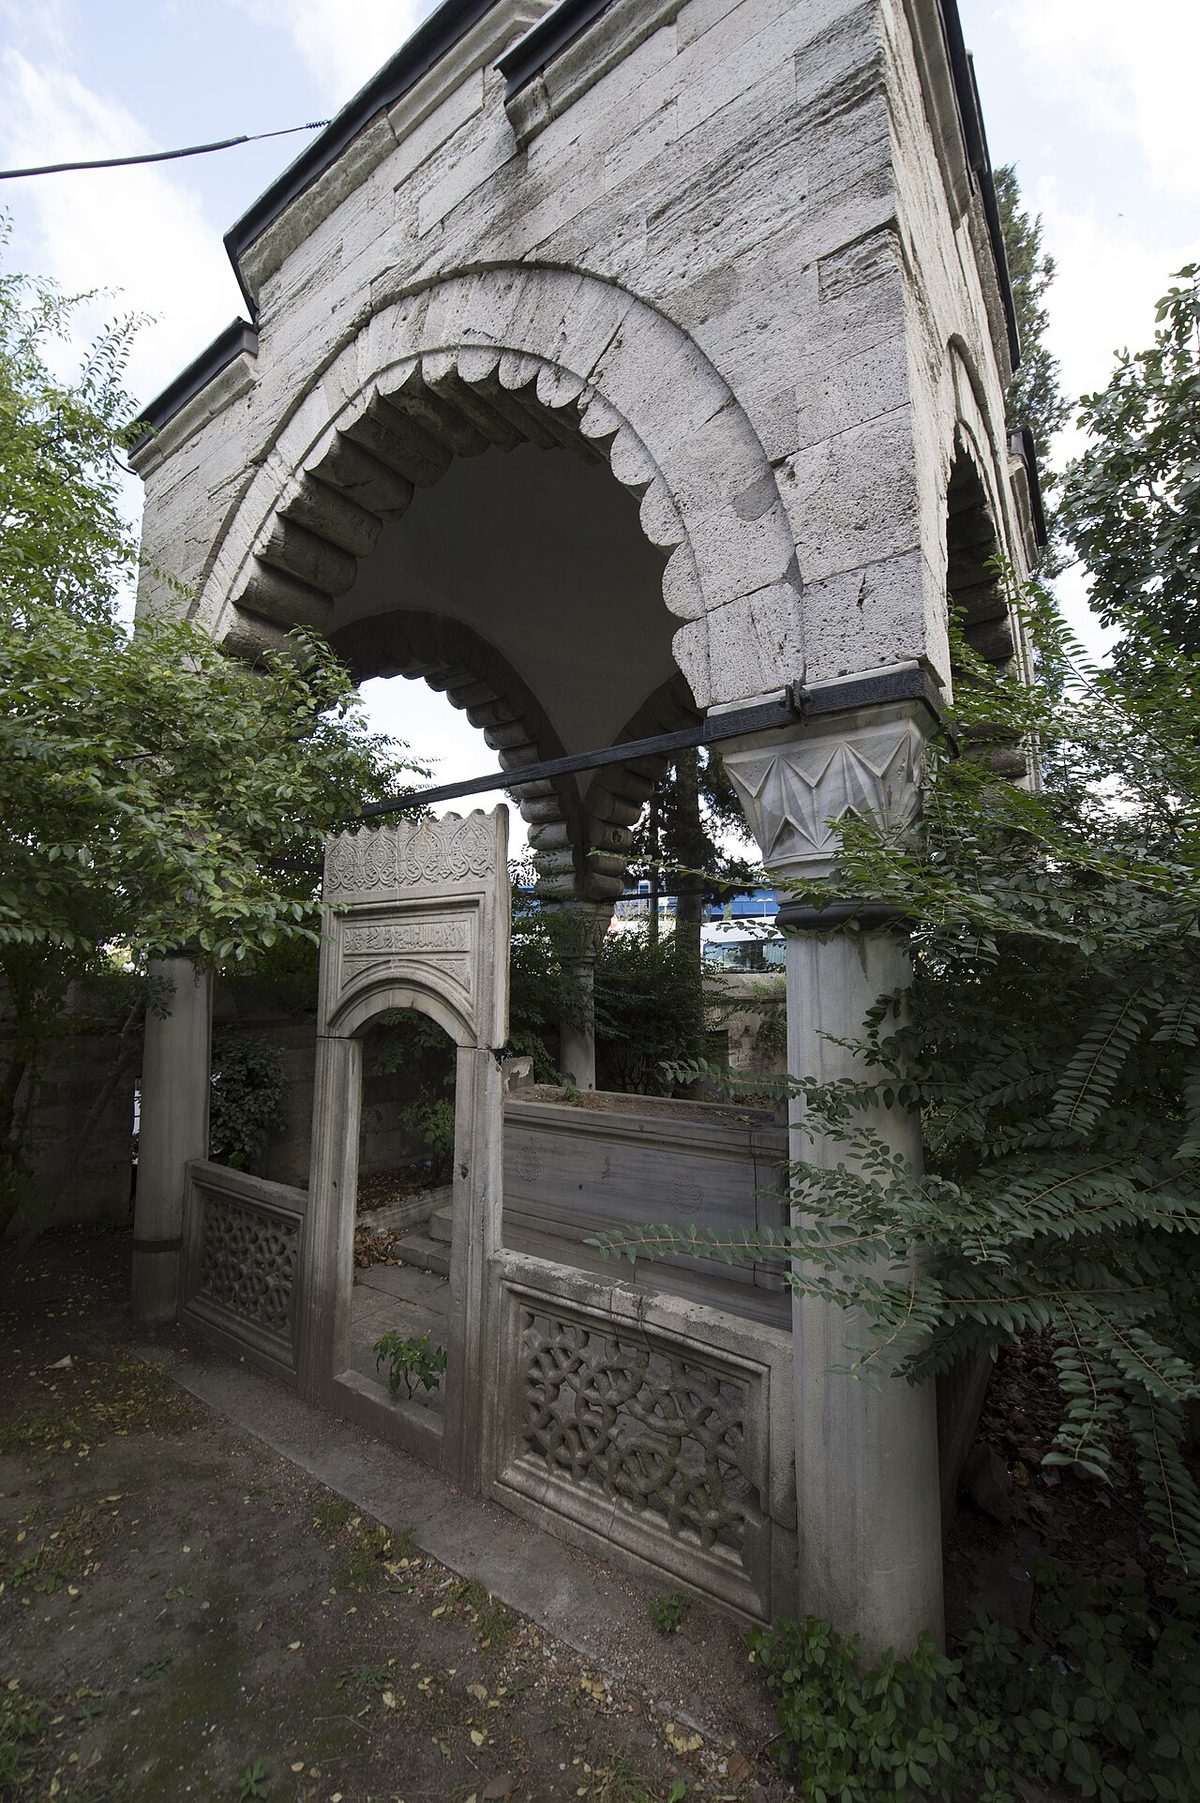
17. yüzyılda bu yapı yeniden düzenlendi. Başdefterdarın altında "şıkk-ı sani" ve "şıkk-ı salis" adı verilen ikinci ve üçüncü defterdarlar bulunuyordu. Ayrıca eyaletlerde de mali işlerden sorumlu defterdarlar vardı. Örneğin Mısır, Bağdat ve Şam gibi büyük eyaletlerin kendi defterdarları bulunurdu. Eyüp'teki Defterdar Mahmud Efendi CamiiGörsel: Wikimedia Commons, CC BY-SA 4.0, yazar: Dosseman. Dosya sayfası
Defterdarın görevleri
Defterdarın en önemli görevi, devletin gelirlerini toplamak ve giderlerini karşılamaktı. Osmanlı'nın gelirleri, tarım vergileri, gümrük vergileri, cizye, maden gelirleri ve diğer kaynaklardan oluşuyordu. Bu gelirlerin önemli bir kısmı, iltizam ve daha sonra malikâne sistemiyle toplanırdı. Defterdar, bu sistemlerin işleyişini denetlerdi.
Giderlerin en büyük kalemi ordu, saray ve bürokrasinin maaşlarıydı. Yeniçerilerin ve diğer kapıkulu askerlerinin üç ayda bir ödenen maaşları, "ulufe" olarak adlandırılırdı. Ulufenin zamanında ve tam ödenmesi büyük önem taşırdı; çünkü maaşların gecikmesi ya da düşük ayarlı akçe ile ödenmesi, isyanlara yol açabilirdi. Bu nedenle defterdarlar, mali krizlerde sıklıkla suçlanır ve görevden alınırdı.
Dikkat: yanlış bilinen
Defterdarların görevden alınması ya da cezalandırılması konusundaki anlatımlar, bazen abartılı biçimde aktarılır. Örneğin 1589'daki Beylerbeyi Vakası'nda düşük ayarlı akçeyle maaş ödenmesine öfkelenen yeniçeriler, başdefterdar ve Rumeli beylerbeyinin başını istemiş, bu istek kabul edilmişti. Ancak bu tür olaylar istisnaydı; defterdarların büyük çoğunluğu olağan bir biçimde görevden alındı ya da başka makamlara atandı.
Defter ve kayıt düzeni
Defterdarın yönetimindeki mali bürokrasi, Osmanlı arşivinin en zengin belge gruplarından birini üretti. Ruznamçe defterleri günlük gelir ve giderleri, mukataa defterleri vergi kaynaklarının kiralanmasını, maliyeden müdevver defterler ise çeşitli mali işlemleri kaydederdi. Bu defterler, bugün İstanbul'daki Cumhurbaşkanlığı Devlet Arşivleri Başkanlığı'nda korunmaktadır ve Osmanlı ekonomi tarihinin başlıca kaynakları arasında yer alır.
Hazine-i Amire ve İç Hazine
Osmanlı'da devletin hazinesi ile padişahın kişisel hazinesi birbirinden ayrıydı. Defterdarın yönettiği hazineye "Hazine-i Amire" ya da "Dış Hazine" denirdi. Topkapı Sarayı'nda bulunan "İç Hazine" ise padişahın denetimindeydi. Mali krizlerde Dış Hazine'nin açığı, İç Hazine'den borç alınarak kapatılırdı. Bu borçların geri ödenmesi de defterdarın sorumluluğundaydı. Bu ilişki, Osmanlı maliyesinin işleyişini anlamak için çok önemlidir.
Öne çıkan defterdarlar
Osmanlı tarihinde pek çok defterdar, yazdıkları eserlerle ya da yaptırdıkları yapılarla tanınır. Defterdar Sarı Mehmed Paşa, 18. yüzyılın başında devlet yönetimi üzerine yazdığı "Nesâyihü'l-vüzerâ ve'l-ümerâ" adlı öğüt kitabıyla bilinir. Bu eserde devlet adamlarına mali disiplin ve adalet konusunda tavsiyelerde bulunur. Ayrıca yazdığı bir tarih eseri de dönemin önemli kaynaklarından biridir.
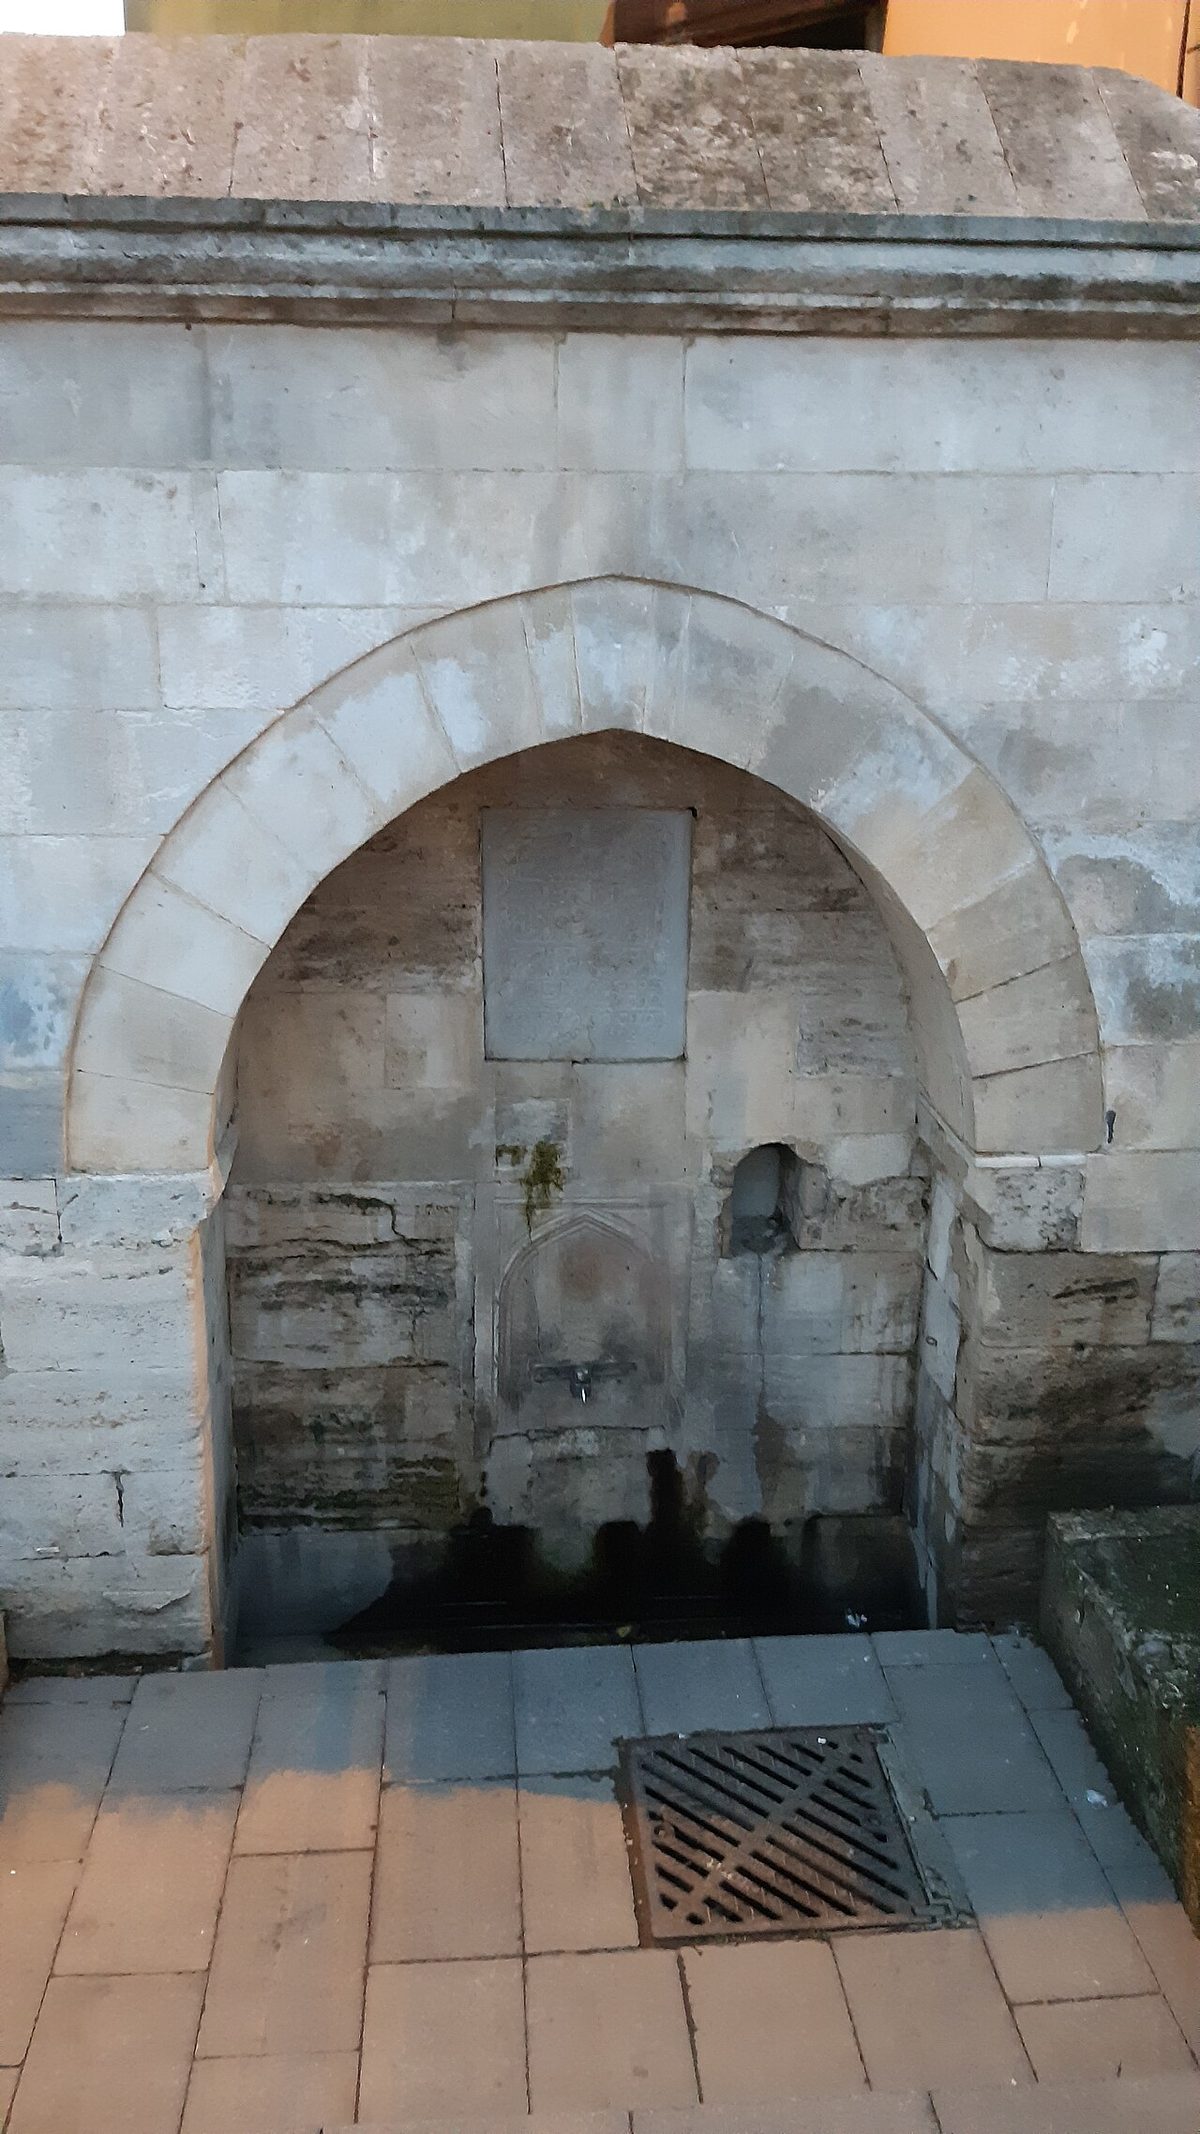
16. yüzyılda Kanuni döneminde defterdarlık yapan Nazlı Mahmud Efendi, İstanbul'un Eyüp semtinde Mimar Sinan'a bir cami yaptırdı. Bu cami, bugün "Defterdar Camii" adıyla bilinir ve semte de adını vermiştir. İstanbul'un Defterdar semti, adını bu camiden alır. Defterdar Nazlı Mahmud Efendi ÇeşmesiGörsel: Wikimedia Commons, CC BY-SA 4.0, yazar: Jelican9. Dosya sayfası
Maliye Nezareti'ne dönüşüm
19. yüzyılda II. Mahmud döneminde yapılan reformlar kapsamında, devlet yönetimi Avrupa tarzı nezaretler halinde yeniden düzenlendi. 1838'de defterdarlık kaldırılarak yerine Maliye Nezareti kuruldu. Ancak "defterdar" unvanı tamamen ortadan kalkmadı. Tanzimat döneminde eyaletlerdeki mali işlerden sorumlu görevliler "defterdar" olarak adlandırılmaya devam etti.
Bu gelenek Cumhuriyet döneminde de sürdü. Bugün Türkiye'de her ilde, Hazine ve Maliye Bakanlığı'na bağlı bir il defterdarlığı bulunur. İl defterdarı, ildeki mali işlerin yürütülmesinden sorumludur. Böylece Osmanlı'nın bu eski unvanı, yüzyıllar sonra da Türk kamu yönetiminde yaşamaya devam ediyor.
Tarih notu
Kronoloji
14. yüzyıl sonu: I. Bayezid döneminde defterdar unvanının kullanılması 1470'ler: Fatih kanunnamesinde defterdarın yerinin tanımlanması
15. yüzyıl sonu: Rumeli ve Anadolu defterdarlıklarının ayrılması 1542 dolayları: Defterdar Mahmud Efendi Camii'nin inşası 1589: Beylerbeyi Vakası
18. yüzyıl başı: Sarı MehmedPaşa'nın öğüt kitabı 1838: Maliye Nezareti'nin kurulması
Bugün: Türkiye'de il defterdarlıkları
Bir unvanın beş yüz yıllık yolculuğu
Defterdarlık, Osmanlı devlet yönetiminin en uzun ömürlü kurumlarından biridir. Fatih döneminde tek bir görevli olarak başlayan makam, imparatorluğun büyümesiyle birlikte karmaşık bir mali bürokrasiye dönüştü. Bu bürokrasinin ürettiği defterler, bugün Osmanlı ekonomisini ve toplumunu anlamak için vazgeçilmez kaynaklardır.
Makamın tarihi, Osmanlı maliyesinin karşılaştığı zorlukları da yansıtır. Akçenin değer kaybettiği, savaşların masraflarının arttığı ve gelirlerin azaldığı dönemlerde defterdarlar en ağır baskı altında kalan görevlilerdi. Beylerbeyi Vakası gibi olaylar, mali krizlerin nasıl siyasi krizlere dönüşebileceğini gösterir.
Defterdar unvanının bugün hâlâ kullanılması ise kurumsal sürekliliğin çarpıcı bir örneğidir. İstanbul'da bir semte adını veren cami ile her ildeki defterdarlık binası, aynı geleneğin farklı yüzyıllardaki izleridir. Bir vatandaş bugün vergi işlemleri için il defterdarlığına gittiğinde, farkında olmadan beş yüz yıllık bir unvanın kapısından geçmiş olur. Bu süreklilik, Osmanlı devlet geleneğinin Cumhuriyet'e bıraktığı mirasın ne kadar geniş olduğunu da gösterir. Ruznamçe defterlerinin sararmış sayfaları ile bugünün dijital vergi kayıtları arasında, aynı unvanın taşıdığı ince bir bağ bulunuyor; bu bağ, devletin hesabını tutma geleneğinin hiç kesilmediğini gösteriyor.

 #1