 #1
Cumhuriyet'in ilk ayındaki bir kanun
Cumhuriyet ilan edildikten üç hafta sonra, 24 Kasım 1923'te Büyük Millet Meclisi 374 sayılı "Divan-ı Muhasebatın Sureti İntihabına Dair Kanun"u kabul etti. Bu kanunla, devletin gelir ve giderlerini Meclis adına denetleyecek Divan-ı Muhasebat yeni devlet düzeni içinde yeniden kuruldu. Birkaç ay sonra 1924 Anayasası bu kuruma anayasal bir yer verdi. Bugün Sayıştay adıyla bilinen kurum, Osmanlı'dan devralınan, ama Cumhuriyet'in ilk günlerinden itibaren Meclis'e bağlanan bir denetim organıdır.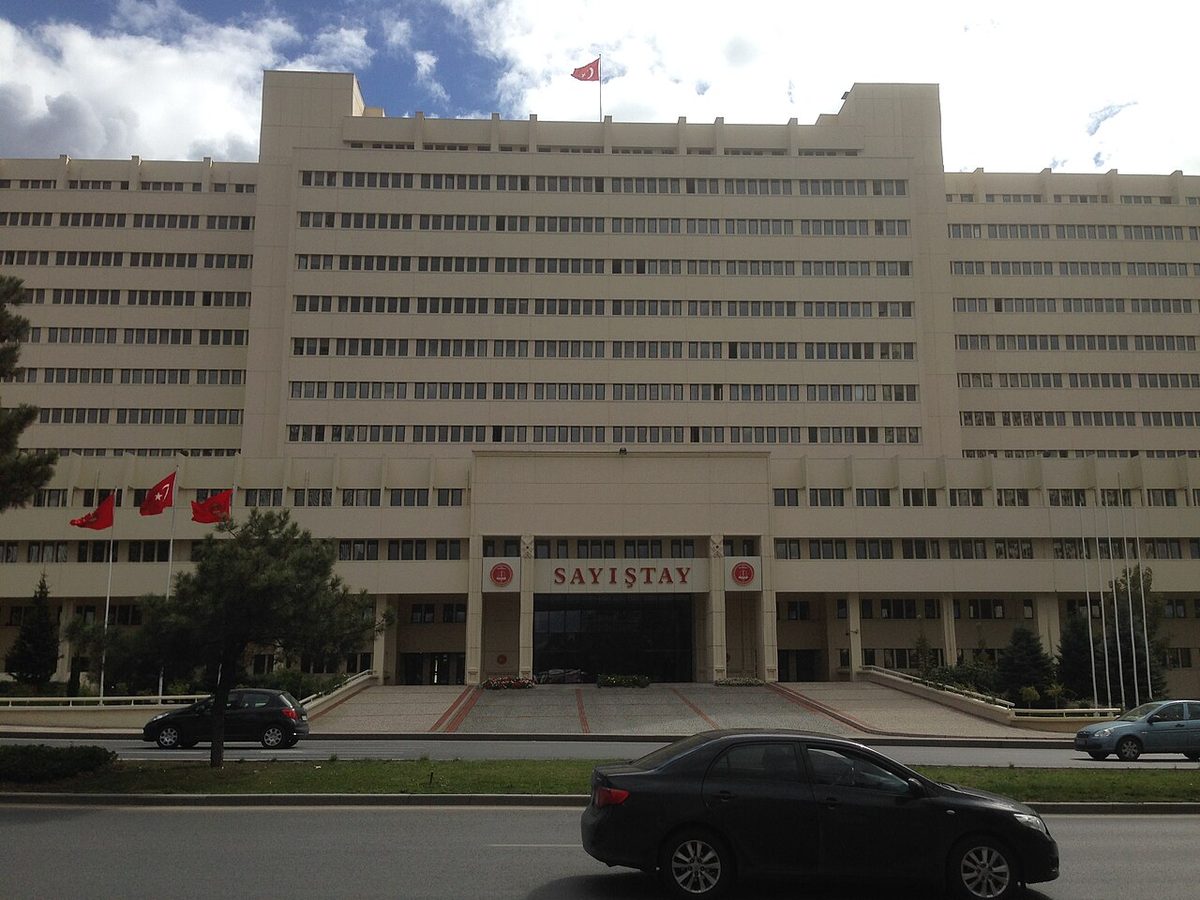
Tarih notu
Kronoloji: 1840 Meclis-i Muhasebe-i Maliye; 29 Mayıs 1862 Divan-ı Muhasebat'ı kuran irade; 1863 ve 1865 nizamnameleri; 1876 Kanun-ı Esasi md. 105–107; 1878 kararname; 4 Kasım 1879 başkan ve üyelerin atanması; 24 Kasım 1923 374 sayılı kanun; 20 Nisan 1924 Anayasa md. 100–101; 1934 2514 sayılı Divan-ı Muhasebat Kanunu; 1961 Anayasası md. 127 ve Sayıştay adı; 21 Şubat 1967 832 sayılı Sayıştay Kanunu.
Başbâkî Kulluğu'ndan Meclis-i Muhasebe'ye
Osmanlı Devleti'nde mali denetim, 16. yüzyıldan Maliye Nezareti'nin kuruluşuna kadar Başbâkî Kulluğu tarafından yürütüldü. Bu kurumun kesin kuruluş tarihi bilinmez, ama iki buçuk yüzyıldan uzun bir süre varlığını koruduğu ve 19. yüzyılın başında yerini yeni kurumlara bıraktığı kabul edilir. 1838'de Maliye Nezareti kurulduktan sonra vergi tahsilindeki sorunları çözmek ve devletin gelir ve giderlerini denetlemek için çeşitli meclis ve komisyonlar oluşturuldu.Tanzimat'ın uygulanmasını sağlamak için 1840'ta Meclis-i Muhasebe-i Maliye kuruldu. Bu meclis, Tanzimat'ın uygulandığı bölgelerde vergilerin yeniden belirlenmesi ve tahsili sırasında çıkan sorunlar, yolsuzluklar ve anlaşmazlıklarla ilgilenecek, ayrıca nezaret ve dairelerin yıl içindeki harcamalarının kesin defterlerini inceleyecekti. Ancak görev ve yetki alanı açıkça çizilmediği için kısa sürede her türlü mali işe el atmak zorunda kaldı. Beklenen verim alınamayınca, bütçeyi hazırlamak ve bütçe hesaplarını kontrol etmekle görevli Meclis-i Muhasebe adıyla yeni bir meclis kuruldu.
29 Mayıs 1862 iradesi
Asıl adım Sultan Abdülaziz döneminde atıldı. 29 Mayıs 1862 tarihli irade, mali reformların esasını şöyle anlatıyordu: Devletin masrafları elde edilen gelire göre belirlenmeli, gelirden fazla harcama yapılmamalı, her daire kendisine ayrılan ödeneği aşmadan yıl sonunda hesabını vermeli ve hazineye gelen gelirler yolda kaybolmadan doğrudan getirilmeliydi. İradeye göre bu düzen, her devlette olduğu gibi, hesap işlerinin yüksek bir denetim mahkemesine havale edilmesiyle sağlanabilirdi. Bunun için "Divan-ı Âlî-i Muhasebe" adıyla bir meclis kurulacaktı.Aynı yazışmada yeni kurumun başkanlığına Evkaf Nazırı Ahmed Vefik Efendi önerildi. İradeye göre Ahmed Vefik Efendi bilgisi ve becerisinin yanında dürüstlüğü ve doğruluğuyla tanınıyordu; başkanlık görevini Meclis-i Vükela üyeliğiyle birlikte yürütecekti. Ahmed Vefik, ileride sadrazamlık da yapacak olan ünlü devlet adamı ve dilcidir.
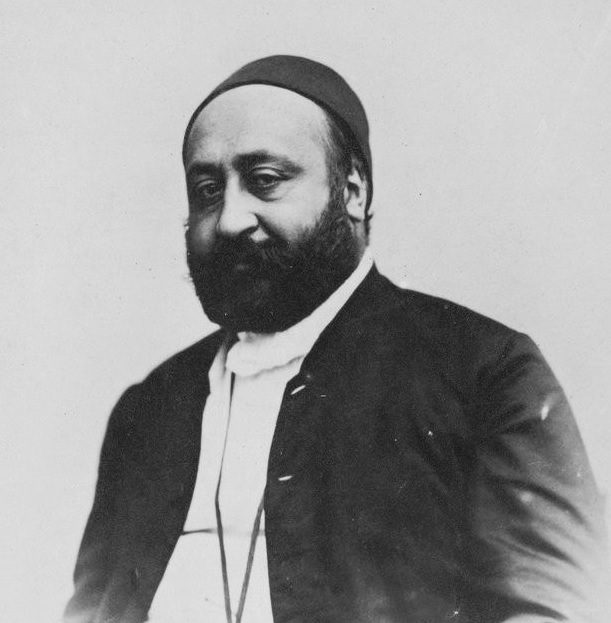
Kurumun kuruluş ve işleyişi 1863'te ve 1865'te çıkarılan nizamnamelerle düzenlendi. 1876 Kanun-ı Esasi'nin 105, 106 ve 107. maddeleri Divan-ı Muhasebat'a yer vererek onu anayasal bir kurum haline getirdi. 105. maddeye göre Divan-ı Muhasebat, devlet mallarını tahsil ve harcamakla görevli olanların hesaplarını görecek, dairelerin yıllık hesaplarını inceleyecek ve incelemelerinin sonucunu her yıl özel bir raporla Meclis-i Mebusan'a sunacaktı. Anayasaya uyum için 1878'de bir kararname çıkarıldı; 4 Kasım 1879 tarihli iradeyle başkan ve üyelerin atamaları yapıldı.
Ek bilgi
1862 iradesinde kurum için "Mahkeme-i Kübrâ-yı Tedkik" ifadesi kullanılır; yani Divan-ı Muhasebat, baştan itibaren yalnızca bir muhasebe dairesi olarak değil, hesap sorumlularını yargılayan bir yüksek denetim mahkemesi olarak tasarlanmıştı. Sayıştay'ın bugün de hem denetim hem de yargılama görevi taşıması bu kökene dayanır.
1923: Meclis'e bağlı bir denetim organı
Cumhuriyet'in ilanından hemen sonra çıkarılan 374 sayılı kanun, Divan-ı Muhasebat'ın üyelerinin nasıl seçileceğini düzenledi ve kurumu yeni devlet düzeni içinde yeniden kurdu. Kurumun Cumhuriyet'in ilk haftalarında ele alınması, yeni devletin mali denetime verdiği önemi gösteriyordu: Savaş yıllarından yeni çıkmış bir ülkede bütçenin düzenli işlemesi ve kamu harcamalarının hesabının sorulabilmesi, egemenliğin Meclis'te olduğu ilkesinin mali alandaki karşılığıydı.1924 Anayasası'nın 100. maddesi bu ilişkiyi açıkça yazdı: Büyük Millet Meclisi'ne bağlı ve devletin gelir ve giderlerini özel kanununa göre denetlemekle yükümlü bir Divan-ı Muhasebat kurulmuştur. 101. madde, Divan-ı Muhasebat'ın genel uygunluk bildirimini, ilgili kesin hesap kanunu tasarısının Maliye tarafından Meclis'e sunulmasından itibaren en geç altı ay içinde Meclis'e sunacağını hükme bağladı.
Bütçe hukukunun parçası
Anayasa, Divan-ı Muhasebat'ı bütçe hukukunun bütünü içinde düzenledi. 95. maddeye göre genel bütçe kanunu tasarısı ve ona bağlı bütçeler, mali yıl başından en az üç ay önce Meclis'e sunulacaktı. 96. madde, devlet mallarından bütçe dışında harcama yapılmasını yasakladı. 97. madde bütçe kanununun bir yıllık olduğunu belirtti. 98. maddeye göre kesin hesap kanunu, ilgili yılda elde edilen gelirlerle yapılan ödemelerin gerçek miktarını gösterecekti; 99. madde bu kanun tasarısının en geç ikinci yılın teşrinisani başına kadar Meclis'e sunulmasını zorunlu tuttu.Bu zincirin son halkası Divan-ı Muhasebat'tı. Hükümet bütçeyi hazırlıyor, Meclis kabul ediyor, hükümet harcıyor, Divan-ı Muhasebat hesapları denetleyip uygunluk bildirimini Meclis'e sunuyor, Meclis de kesin hesabı onaylıyordu. Böylece 1862 iradesindeki "gelirden fazla harcama yapılmaması" ilkesi, anayasal bir düzene bağlanmış oldu.
2514 sayılı kanun ve Sayıştay adı
1934'te kabul edilen 2514 sayılı Divan-ı Muhasebat Kanunu, kurumun kuruluş ve işleyişini yeniden düzenledi ve o güne kadar uygulanan dağınık mevzuatı yürürlükten kaldırdı. Resmî Gazete'de 25 Haziran 1934'te yayımlanan bu kanun, kurumun otuz yılı aşkın bir süre ana metni oldu.Devlet bütçesinin yapısı geliştikçe 2514 sayılı kanun ihtiyaçları karşılayamaz hale geldi. 1961 Anayasası'nın 127. maddesi kurumu Sayıştay adıyla yeniden düzenledi ve ona genel ve katma bütçeli dairelerin bütün gelir ve giderleri ile mallarını Büyük Millet Meclisi adına denetleme ve sorumluların hesap ve işlemlerini kesin hükme bağlama görevini verdi. Bu hükme uyum için 21 Şubat 1967'de 832 sayılı Sayıştay Kanunu çıkarıldı ve 2514 sayılı kanun yürürlükten kalktı.
Dikkat: yanlış bilinen
Sayıştay'ın kuruluş tarihi olarak 29 Mayıs 1862 anılır; Cumhuriyet döneminin başlangıcı ise 24 Kasım 1923 tarihli 374 sayılı kanundur. "Sayıştay" adı 1961 Anayasası ile geldi; 1923–1961 arasındaki resmî ad Divan-ı Muhasebat'tı.
Hesap sorma geleneğinin Meclis'e bağlanması
Divan-ı Muhasebat'ın hikâyesi, bir kurumun adı ve kökü korunurken hesap verdiği makamın değişmesinin hikâyesidir. 1862'de kurum, padişahın iradesiyle ve sadaretin içinde doğdu; başkanı Meclis-i Vükela'nın üyesiydi. 1876'da Kanun-ı Esasi onu Meclis-i Mebusan'a rapor veren bir kuruma dönüştürdü, ama meclisin kısa ömrü bu bağı uzun süre işletmedi. 1923'te ise kurum, egemenliğin kayıtsız şartsız millete ait olduğunu ilan eden bir Meclis'in organı olarak yeniden kuruldu.Bu değişiklik, bütçe hakkının kimde olduğu sorusunu cevaplıyor. Vergi toplayan ve harcayan hükümet, bu parayı halkın temsilcilerinin izin verdiği ölçüde harcayabilir ve hesabını onlara verir. Divan-ı Muhasebat bu hesabın teknik denetçisidir. 1923'teki kanunun Cumhuriyet'in ilk ayında çıkarılması, yeni devletin mali denetimi sonraya bırakılabilecek bir ayrıntı olarak değil, Meclis üstünlüğünün parçası olarak gördüğünü gösteriyor.