Esham, Osmanlı Devleti'nin 18. yüzyılın son çeyreğinde başlattığı bir iç borçlanma yöntemiydi. Kelime, Arapça "sehim" yani pay kelimesinin çoğuludur. Bu yöntemde devlet, belirli bir vergi kaynağının yıllık gelirini paylara bölüyor ve bu payları halka satıyordu. Payı satın alan kişi, devlete peşin bir para öderdi; karşılığında da ömrü boyunca her yıl belirli bir gelir alırdı. Esham sistemi, 1775'te başlatıldı ve Osmanlı maliyesinde yaklaşık yetmiş yıl boyunca önemli bir rol oynadı.
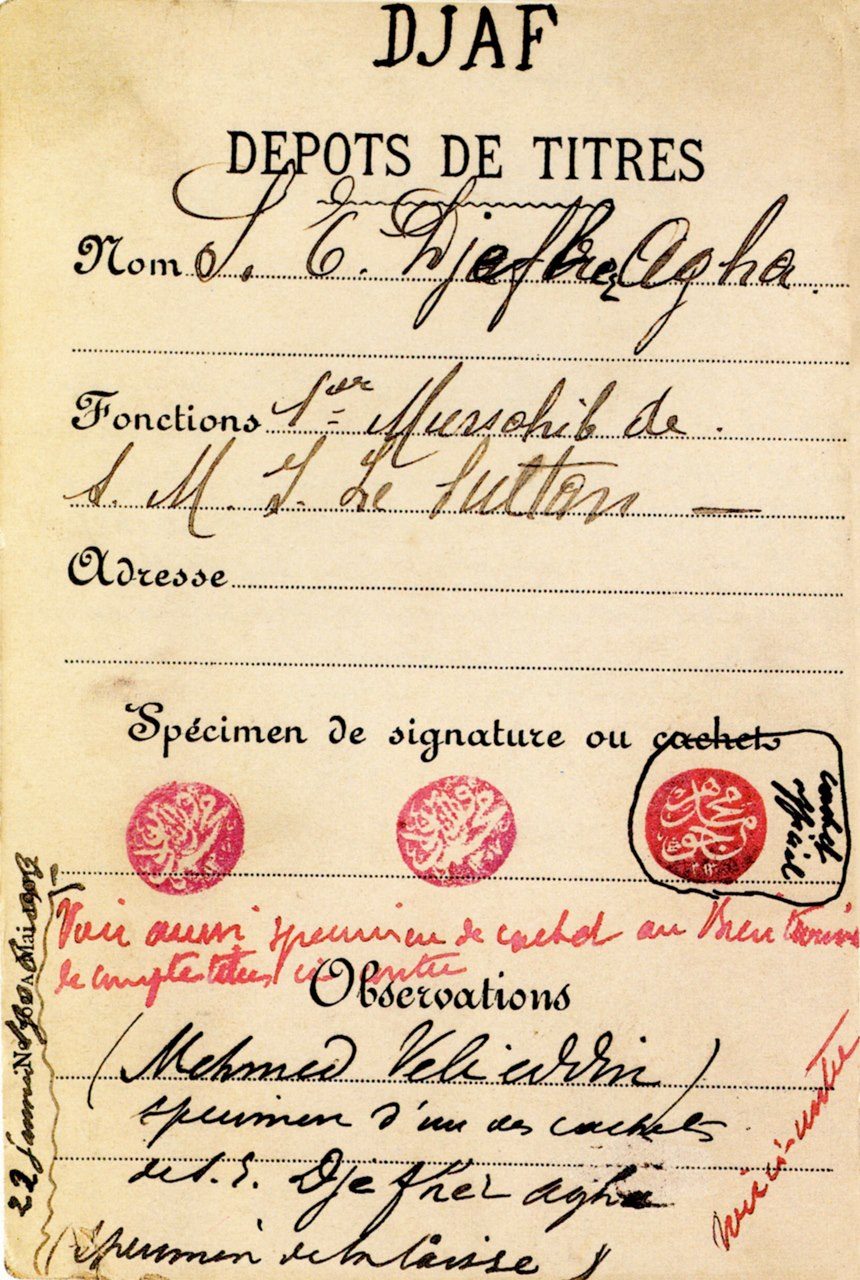
Esham, Osmanlı'nın büyük savaşların yarattığı mali sıkıntılara karşı geliştirdiği çözümlerden biriydi. Aynı zamanda Osmanlı'nın modern anlamda iç borçlanmaya geçişinin de ilk adımlarından biri olarak değerlendirilir. Bu yazıda esham sisteminin ortaya çıkışını, işleyişini, malikane sistemiyle ilişkisini ve 19. yüzyılda dış borçlanmaya nasıl zemin hazırladığını anlatıyoruz. Cafer Ağa'ya ait hisse ve tahvil emanet kartıGörsel: Wikimedia Commons, No restrictions, yazar: SALTOnline from Istanbul, Turkey. Dosya sayfası
Savaşın faturası
1768–1774 Osmanlı-Rus Savaşı, Osmanlı Devleti için ağır bir yenilgiyle sonuçlandı. 1774'te imzalanan Küçük Kaynarca Antlaşması ile Osmanlı, Kırım üzerindeki hakimiyetini kaybetti ve Rusya'ya büyük bir savaş tazminatı ödemeyi kabul etti. Savaşın maliyeti ve tazminat, Osmanlı hazinesini zor durumda bıraktı. Devlet, acil nakit ihtiyacını karşılamak için yeni yöntemler aramaya başladı.
Bu ortamda, I. Abdülhamid döneminde esham sistemi uygulamaya konuldu. Sistem, daha önce uygulanan malikane sisteminin bir uzantısı olarak geliştirildi. Malikane sisteminde, bir vergi kaynağının toplanma hakkı ömür boyu bir kişiye satılıyordu. Esham sisteminde ise vergi kaynağının toplanma hakkı değil, yalnızca gelirinin bir payı satılıyordu.
Malikane ile farkı
Malikane sistemi, 1695'te başlatılmıştı. Bu sistemde bir mukataa, yani belirli bir vergi kaynağı, peşin bir ödeme karşılığında ömür boyu bir kişiye verilirdi. Malikane sahibi, vergiyi kendisi toplar, devlete her yıl belirli bir miktar öder ve kalanını kendi kazancı olarak alırdı. Bu sistemde malikane sahibi, vergi kaynağını bizzat yönetmek zorundaydı.
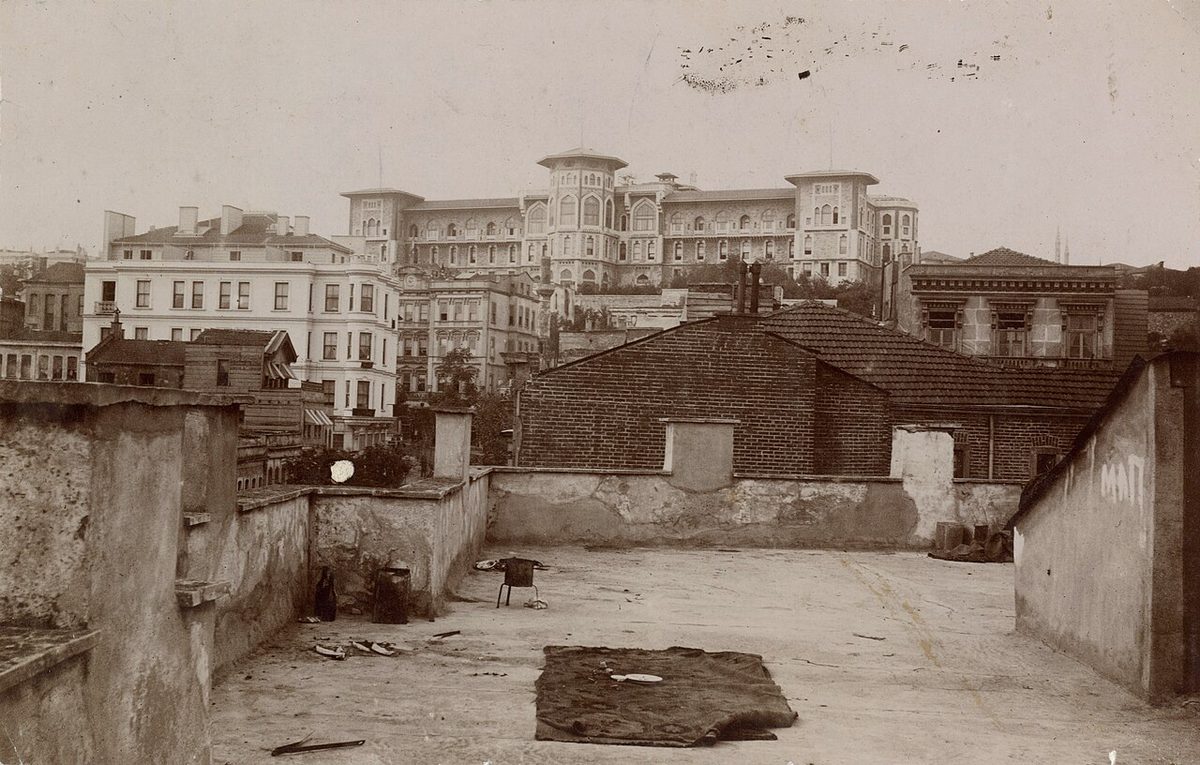
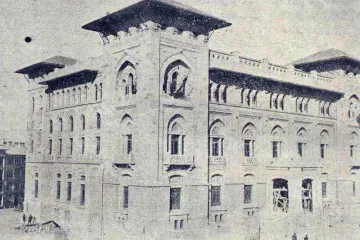
Esham sisteminde ise devlet, vergi kaynağını kendisi yönetmeye ya da başka birine kiralamaya devam ediyordu. Esham sahibi, vergi toplamakla uğraşmıyor, yalnızca her yıl kendisine ödenen gelir payını alıyordu. Bu nedenle esham, bir vergi toplama hakkından çok, gelire dayalı bir yatırım aracına benziyordu. Bazı araştırmacılar, eshamı Avrupa'daki ömür boyu gelir sağlayan devlet tahvillerine benzetir. İstanbul'daki Düyun-u Umumiye binasıGörsel: Wikimedia Commons, No restrictions, yazar: SALTOnline. Dosya sayfası
Eshamın işleyişi
Esham sisteminde, bir mukataanın yıllık geliri belirlenir ve bu gelir paylara bölünürdü. Her payın yıllık getirisi sabit bir miktar olarak belirlenirdi. Payı satın almak isteyen kişi, devlete "muaccele" denen peşin bir ödeme yapardı. Muaccele miktarı genellikle yıllık getirinin beş ile sekiz katı arasında olurdu. Payın sahibi, ömrü boyunca her yıl sabit getiriyi alırdı. Sahibinin ölümüyle pay devlete dönerdi ve devlet onu yeniden satabilirdi.
Esham payları, zamanla el değiştirebilir hâle geldi. Payını başkasına devretmek isteyen kişi, devlete belirli bir harç ödeyerek payını satabiliyordu. Bu durum, İstanbul'da esham paylarının alınıp satıldığı bir tür ikincil piyasanın oluşmasına yol açtı.
Ek bilgi
Esham sahipleri arasında devlet adamları, ulema, saray mensupları, esnaf ve tüccarlar bulunuyordu. Gayrimüslim sarraflar da esham piyasasında önemli bir rol oynadı. Galata bankerleri olarak bilinen bu sarraflar, devlete kredi veriyor, esham paylarını satın alıyor ve yeniden satıyordu.
Faydaları ve sorunları
Esham sistemi, devletin kısa sürede büyük miktarlarda nakit toplamasını sağladı. Bu sayede savaş giderleri ve acil ihtiyaçlar karşılanabildi. Ancak sistem, uzun vadede önemli sorunlar da yarattı. Devlet, sattığı paylar karşılığında her yıl büyük miktarlarda ödeme yapmak zorunda kaldı. Bu ödemeler, hazinenin yükünü artırdı.
Ayrıca esham satışları zamanla kontrolsüz bir biçimde arttı. Devlet, her yeni mali sıkıntıda yeni paylar satarak geçici çözümler üretti. Bu durum, devletin gelecekteki gelirlerinin önemli bir kısmının önceden satılmasına yol açtı. Bazı dönemlerde esham sahiplerine yapılan ödemeler gecikti ya da azaltıldı.
Dikkat: yanlış bilinen
Eshamın Osmanlı ekonomisi üzerindeki etkisi tartışmalıdır. Bazı tarihçiler, esham sisteminin Osmanlı'da sermaye birikimine ve bir finans piyasasının oluşmasına katkıda bulunduğunu vurgular. Bazıları ise sistemin devletin gelecekteki gelirlerini tüketen kısa vadeli bir çözüm olduğunu ve mali krizi derinleştirdiğini savunur. Türk iktisat tarihçisi Mehmet Genç ve Ariel Salzmann gibi araştırmacılar, malikane ve esham sistemleri üzerine yaptıkları çalışmalarla bu tartışmaya önemli katkılar sağlamıştır.
Kaimeden dış borca
19. yüzyılın ilk yarısında esham sistemi kullanılmaya devam etti; ancak devlet yeni borçlanma yöntemleri de denemeye başladı. 1840'ta kaime adıyla ilk Osmanlı kâğıt parası çıkarıldı. Kaime, başlangıçta faizli bir borç senedi niteliğindeydi.
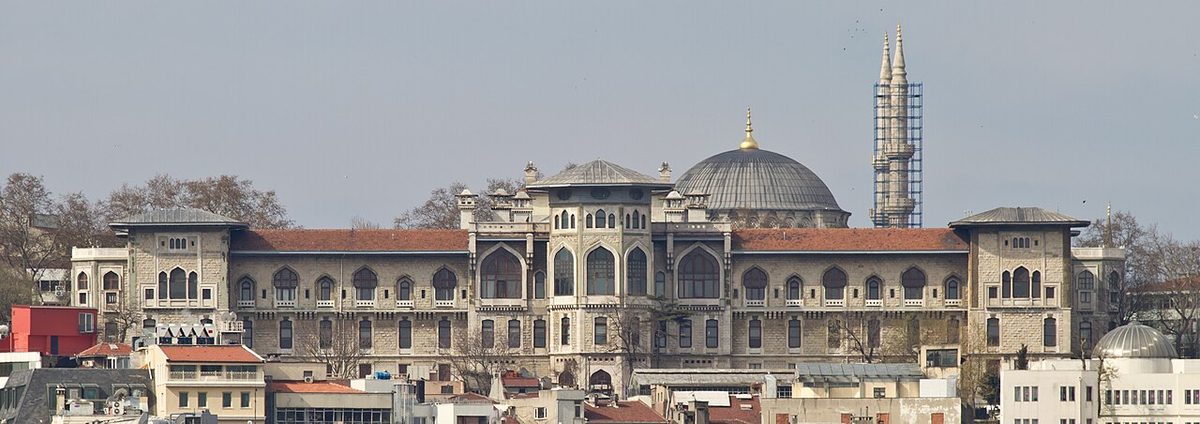
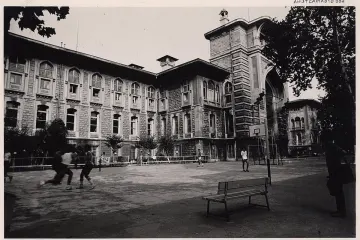
1854'te Kırım Savaşı sırasında Osmanlı Devleti, Londra'dan ilk dış borcunu aldı. Bu borç, Osmanlı'nın dış borçlanma döneminin başlangıcı oldu. Sonraki yirmi yıl içinde Osmanlı, pek çok dış borç aldı. Ancak bu borçların faizlerini ödemek giderek zorlaştı. Bugün İstanbul Erkek Lisesi olarak kullanılan eski Düyun-u Umumiye binasıGörsel: Wikimedia Commons, CC BY 3.0, yazar: Eusebius. Dosya sayfası
İflas ve Düyun-u Umumiye
1875'te Osmanlı Devleti, "Ramazan Kararnamesi" olarak bilinen bir kararla borç ödemelerini yarıya indirdiğini ilan etti. Bu karar, fiilen bir moratoryum anlamına geliyordu. Ardından gelen 1877–1878 Osmanlı-Rus Savaşı, mali durumu daha da kötüleştirdi.
1881'de çıkarılan Muharrem Kararnamesi ile Osmanlı borçları yeniden yapılandırıldı ve Düyun-u Umumiye idaresi kuruldu. Bu idare, Avrupalı alacaklıların temsilcilerinden oluşuyordu ve Osmanlı'nın bazı önemli gelir kaynaklarını doğrudan yönetiyordu. Düyun-u Umumiye'nin İstanbul'daki binası, bugün İstanbul Erkek Lisesi olarak kullanılmaktadır.
Tarih notu
Kronoloji 1695: Malikane sisteminin başlaması 1768–1774: Osmanlı-Rus Savaşı 1774: Küçük Kaynarca Antlaşması 1775: Esham sisteminin başlaması 1840: İlk kaimenin çıkarılması 1854: İlk dış borç 1875: Ramazan Kararnamesi 1881: Muharrem Kararnamesi ve Düyun-u Umumiye'nin kuruluşu
Gelecek gelirlerin bugünden satılması
Esham sistemi, Osmanlı maliyesinin 18. yüzyılın sonunda karşılaştığı zorluklara verdiği yaratıcı ama riskli bir cevaptı. Devlet, gelecekteki gelirlerini bugünden satarak acil ihtiyaçlarını karşıladı. Bu yöntem, kısa vadede işe yaradı; ancak uzun vadede devletin mali esnekliğini azalttı.
Eshamın en ilginç yanı, Osmanlı'da bir tür iç finans piyasasının oluşmasına katkıda bulunmasıdır. Payların alınıp satılması, sarrafların ve yatırımcıların ortaya çıkması, Osmanlı ekonomisinde yeni bir dönemin işaretleriydi. Bu deneyim, 19. yüzyılda kâğıt para ve devlet tahvili gibi araçların benimsenmesini de kolaylaştırdı.
Ancak eshamdan dış borçlanmaya uzanan süreç, Osmanlı'nın mali bağımsızlığını giderek kaybetmesiyle sonuçlandı. Düyun-u Umumiye'nin kurulması, Avrupalı alacaklıların Osmanlı gelirleri üzerinde doğrudan söz sahibi olması anlamına geliyordu. Eshamın hikâyesi, borçlanmanın bir çözüm olarak başlayıp nasıl bir bağımlılığa dönüşebildiğini gösteriyor. Bugün İstanbul Erkek Lisesi'nin görkemli binasının önünden geçerken, bu yapının bir zamanlar Osmanlı'nın borçlarını yöneten bir idareye ait olduğunu hatırlamak, bu uzun hikâyenin sonunu somut biçimde görmemizi sağlıyor. Borç ile bağımsızlık arasındaki bu ilişki, Osmanlı'nın son yüzyılını anlamak için hâlâ kilit bir anahtar sunuyor.

 #1